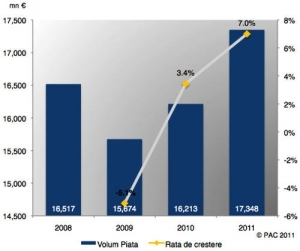
Anul 2010 a aratat semne de redresare a pietei pentru software si servicii IT (SITS) in Europa de Est, dar aceasta tendinta nu este inca pe deplin confirmata in toate tarile. Cu un volum total al pietei de EUR 16.21 mld anul trecut, piata regionala de SITS este inca departe de valoarea istorica din 2008, insa Pierre Audoin Consultants (PAC) se asteapta ca aceasta sa fie depasita pana la sfarsitul 2011.
In ciuda ratelor de crestere ridicate din timpul perioadei de boom, un fenomen interesant poate fi observat pe pietele din Europa de Est: furnizorii de IT sunt mult mai dispusi sa scada preturile si sa reduca marjele de profit sub presiunea clientilor si concurentilor, iar, in acelasi timp, clientii au "descoperit" ca IT-ul nu este absolut vital pentru afacerile lor, iar acest lucru pare ai motiva sa mentina bugetele pentru IT relativ scazute, asumandu-si riscul unei calitati mai slabe pentru un pret mult mai bun.
In aceste conditii, Eugen Schwab, Director General PAC Europa de Est, considera ca "administratia publica are un rol cheie in dinamica pietei, strategiile guvernamentale in IT si bugetele alocate sunt, cel putin in 2010-2011, mai importante decat cei 22.6%, ce reprezinta ponderea sectorului public in totalul pietei de software si servicii IT. Cu toate acestea, principala problema a proiectelor publice de IT este aceea a selectarii prestatorilor si a factorilor care genereaza cererea. In majoritatea pietelor din Europa de Est, companiile IT cu putere mare de lobby genereaza proiecte IT adaptate competentelor sau diferentiatoriilor lor intr-o maniera oportunista. In acelasi timp, cand exista o necesitate concreta intr-o institutie publica, licitatia are de cele mai multe ori „criterii ciudate" cu ajutorul carora „furnizorul preferat" castiga cu toate ca din punct de vedere pragmatic nu este cel mai bine pozitionat pentru a furniza solutia cea mai rapida si de cea mai buna calitate.
Privind catre sectorul comercial, PAC estimeaza ca sectorul bancar si cel public vor fi cele mai dinamice din regiune, alimentate de proiecte legate de aplicatii (implementare de solutii standard sau dezvoltare de software la cerere), dar si de cateva contracte de outsourcing (in marea lor majoritate legate de infrastructura, dar si de gazduire (hosting), BPO si application management).
In ceea ce priveste comportamentul de cumparare al serviciilor IT, in sectorul comercial din Europa de Est, cateva tendinte au fost din ce in ce mai evidente pe parcursul anului 2010: valoare medie mai mica per contract IT; volum mediu de munca mai mic per contract; un interes mai mare in a creste echipele IT din cadrul companiilor (in-house); cicluri de negocieri mai lungi. Luand in considerare aceste lucruri, precum si reticienta fata de investitii mari in IT, sectorul comercial s-a dovedit a fi unul foarte dificil pentru furnizorii de IT. Cu toate acestea, regulile relativ normale care se aplica proiectelor din sectorul privat genereaza o cerere sanatoasa in Europa de Est, si, prin influenta puternica a multinationalelor lidere in majoritatea sectoarelor din economiile din fiecare regiune, reprezinta factorul principal de inovare in IT, concurenta reala si dezvoltare a competentelor locale.
Referitor la jucatorii principali de pe aceasta piata, influenta marilor companii multinationale este de asteptat sa ramana scazuta in Rusia si Turcia, dar cota lor de piata va creste in tari precum Cehia, Polonia, Ungaria, Slovacia si Romania.
"Eroii locali", concurentii IT locali care reusesc sa fie printre primii zece furnizori din nisa lor, sunt din ce in ce mai interesati in gasirea de noi investitori pentru preluari complete sau partiale. Aceasta situatie a fost generata de cativa factori: lipsa disponibilitatilor financiare pentru a fi mereu la zi in ceea ce priveste tehnologia; o penetrare din ce in ce mai dificila a companiilor internationale, de cele mai multe ori doar printr-un jucator local; interesul mare al proprietariilor de as transforma afacerile in lichiditati pentru a plati datorii mai vechi (private sau legate de investitiile societatii) si orientare catre alte obiective de investitii (energia verde, speculatii financiare, arta, imobiliare,…). In acelasi timp, evaluarea companiilor de IT locale in momentul prezent este una rezonabila si, in combinatie cu potentialul pietei ar putea reprezenta un prilej bun de extindere intr-o zona subdezvoltata (cresterea cotei de piata, gasirea de noi clienti, suplimentarea echipelor perfomante, acoperirea mai multor piete).
PAC ramane relativ optimist in ceea ce priveste cresterea in viitor a pietelor de IT in Europa de Est in urmatorii cativa ani, cu toate ca exista anumite semne de intrebare care ar putea diminua puternic performantele de sfarsit de an comparativ cu cele din anul precedent